گاڑی کی انشورنس کروانے کا طریقہ — کمپری ہینسو، تھرڈ پارٹی، تکافل اور ٹریکر کی مکمل رہنمائی

گاڑی کی انشورنس کروانے کا طریقہ یہ ہے کہ پہلے طے کریں کمپری ہینسو چاہیے یا صرف تھرڈ پارٹی، پھر رجسٹریشن بک اور شناختی کارڈ کی کاپی کے ساتھ کم از کم تین کمپنیوں سے کوٹیشن لیں، سروے کروائیں، پریمیم ادا کر کے کور نوٹ لیں اور ضرورت ہو تو ٹریکر لگوا کر پالیسی کی شرائط پڑھ لیں۔
پاکستان میں زیادہ تر لوگ انشورنس اس وقت یاد کرتے ہیں جب گاڑی چوری ہو جائے یا مون سون میں سیلابی پانی میں ڈوب جائے۔ نیچے گاڑی کی انشورنس کروانے کا طریقہ اس انداز میں سمجھایا گیا ہے کہ پالیسی کیسے چنیں، پریمیم کیسے نکالیں اور کن شرطوں پر دستخط سے پہلے غور کریں۔ کلیم کا عمل الگ موضوع ہے جو گاڑی کی انشورنس کلیم کرنے کی رہنمائی میں تفصیل سے موجود ہے۔
تھرڈ پارٹی یا کمپری ہینسو — آپ کی گاڑی کو کون سی پالیسی چاہیے؟
تھرڈ پارٹی پالیسی صرف اس نقصان کو کور کرتی ہے جو آپ کی گاڑی سے کسی دوسرے شخص، اس کی گاڑی یا جائیداد کو پہنچے۔ آپ کی اپنی گاڑی کا ایک روپیہ بھی نہیں ملتا۔ قانون کے تحت کم از کم یہ انشورنس ہر گاڑی پر ہونی چاہیے اور یہ چند ہزار روپے میں مل جاتی ہے۔
کمپری ہینسو پالیسی آپ کی اپنی گاڑی کو بھی کور کرتی ہے: حادثہ، چوری، آگ، سیلاب اور ہنگامہ آرائی۔ کئی کمپنیاں 3T (تھرڈ پارٹی، تھیفٹ، ٹوٹل لاس) کا درمیانی آپشن بھی دیتی ہیں جس میں چھوٹی ٹکر کا خرچہ آپ خود اٹھاتے ہیں مگر چوری یا مکمل تباہی پر رقم ملتی ہے۔
| آپ کی صورتحال | مناسب پالیسی |
|---|---|
| نئی یا 5 سال سے کم پرانی گاڑی (سٹی، کرولا، یارس، سوئفٹ) | کمپری ہینسو |
| بینک لیز یا قسطوں پر لی گئی گاڑی | کمپری ہینسو (بینک کی شرط) |
| 15 سال پرانی مہران یا پرانا آلٹو جس کی قیمت کم ہے | تھرڈ پارٹی یا 3T |
| کراچی، لاہور جیسے شہر جہاں چوری عام ہے | کم از کم 3T، بہتر کمپری ہینسو |
| بارش میں پانی جمع ہونے والے علاقے میں گھر | کمپری ہینسو جس میں سیلاب شامل ہو |
اصول سادہ ہے: اگر گاڑی کا نقصان آپ اپنی جیب سے برداشت نہیں کر سکتے تو تھرڈ پارٹی پر اکتفا نہ کریں۔
کون سے نقصان کسی پالیسی میں نہیں آتے؟
- انجن یا گیئر باکس کی مکینیکل خرابی اور عام ٹوٹ پھوٹ
- ٹائر، بیٹری اور شارٹ سرکٹ سے ہونے والا نقصان (اکثر پالیسیوں میں)
- بغیر درست ڈرائیونگ لائسنس کے چلاتے ہوئے حادثہ
- اعلان کیے بغیر کرایے یا رائیڈ ہیلنگ پر استعمال
- پاکستان کی حدود سے باہر ہونے والا نقصان
لائسنس والی شرط سب سے زیادہ کلیم رد کرواتی ہے۔ گھر کے جو لوگ گاڑی چلاتے ہیں ان کا لائسنس درست ہونا چاہیے؛ طریقہ ڈرائیونگ لائسنس بنوانے کی گائیڈ میں دیکھیں۔
پریمیم کا حساب: گاڑی کی قیمت کا کتنا فیصد؟

کمپری ہینسو پریمیم گاڑی کی بیمہ شدہ قیمت (Sum Insured) کا فیصد ہوتا ہے۔ 2026 کی مارکیٹ میں یہ عموماً 1.25 سے 3 فیصد سالانہ کے درمیان ہے۔ پاک ویلز کے انشورنس پیج پر مختلف کمپنیوں کے ریٹ تقریباً 1.25 سے 2 فیصد سے شروع ہوتے دکھائے گئے ہیں، مگر ماڈل اور عمر کے حساب سے یہ بڑھ جاتے ہیں۔
| بیمہ شدہ قیمت | 1.5% پر پریمیم | 2.5% پر پریمیم |
|---|---|---|
| 25 لاکھ روپے | تقریباً 37,500 | تقریباً 62,500 |
| 45 لاکھ روپے | تقریباً 67,500 | تقریباً 1,12,500 |
| 70 لاکھ روپے | تقریباً 1,05,000 | تقریباً 1,75,000 |
یہ اندازاً 2026 کے حساب ہیں؛ اصل رقم میں ٹیکس اور اسٹامپ ڈیوٹی بھی شامل ہوتی ہے۔
ریٹ ان باتوں سے اوپر نیچے ہوتا ہے:
- ماڈل: چوری میں مقبول گاڑیاں (کرولا، سوک، سٹی) کا ریٹ زیادہ رہتا ہے۔
- گاڑی کی عمر: 7-8 سال سے پرانی گاڑی پر کئی کمپنیاں کمپری ہینسو دینے سے ہی انکار کر دیتی ہیں۔
- نو کلیم بونس: پچھلے سال کوئی کلیم نہ لیا ہو تو تجدید پر رعایت ملتی ہے۔ چھوٹے ڈینٹ کا کلیم لینے کے بجائے خود ٹھیک کروانا اکثر سستا پڑتا ہے۔
قیمت کم لکھوانے کی غلطی نہ کریں
پریمیم بچانے کے لیے کئی لوگ گاڑی کی قیمت مارکیٹ سے کم لکھوا دیتے ہیں۔ چوری یا ٹوٹل لاس پر کمپنی وہی کم رقم دے گی، اور جزوی نقصان پر بھی کلیم اسی تناسب سے کٹ سکتا ہے۔ ہر تجدید پر اپنی گاڑی کی موجودہ مارکیٹ ویلیو دیکھ کر بیمہ شدہ قیمت درست کروائیں۔
ٹریکر کب لازمی ہوتا ہے اور کتنے کا پڑتا ہے؟
زیادہ قیمت والی گاڑی کی کمپری ہینسو پالیسی پر کمپنیاں اکثر ٹریکر کی شرط لگاتی ہیں۔ کس قیمت سے اوپر یہ شرط لاگو ہو، یہ ہر کمپنی کا اپنا اصول ہے، اس لیے کوٹیشن میں ضرور پوچھیں۔
- خرچہ: کمپنی کے منظور شدہ ٹریکر کا پہلے سال کا خرچہ عموماً تقریباً 7,000 سے 17,000 روپے ہے (اندازاً 2026)، پھر ہر سال تجدید فیس۔
- وقت: پالیسی جاری ہونے کے بعد مقررہ دنوں کے اندر ٹریکر لگوانا ہوتا ہے۔ تاخیر کی صورت میں اس دوران چوری کا کلیم رد ہو سکتا ہے۔
- تجدید: ٹریکر کی سالانہ فیس رک جائے تو کمپنی اسے شرط کی خلاف ورزی سمجھتی ہے۔
اگر آپ نے پہلے سے کوئی ٹریکر لگوا رکھا ہے تو پوچھیں کہ کیا انشورنس کمپنی اسے قبول کرتی ہے۔ ٹریکر کمپنی چننے اور لگوانے کی تفصیل گاڑی میں ٹریکر لگوانے کا طریقہ میں ہے۔
سود سے بچنا ہے؟ موٹر تکافل کا راستہ
جو لوگ روایتی انشورنس کو شرعی وجوہات سے پسند نہیں کرتے ان کے لیے موٹر تکافل موجود ہے۔ اس میں آپ کی رقم ایک مشترکہ وقف فنڈ میں جاتی ہے جس سے تمام شرکاء کے نقصان پورے ہوتے ہیں، اور کمپنی صرف انتظامی فیس لیتی ہے۔ سال کے آخر میں فنڈ میں سرپلس بچے تو اس کا کچھ حصہ واپس بھی مل سکتا ہے۔
- مکمل تکافل کمپنیاں جیسے پاک قطر جنرل تکافل اور سلام تکافل موٹر پلان دیتی ہیں۔
- بڑی روایتی کمپنیوں کی بھی ونڈو تکافل سروس ہوتی ہے۔
- کوریج (حادثہ، چوری، سیلاب) تقریباً ویسی ہی ہوتی ہے؛ ریٹ بھی قریب قریب ہوتے ہیں۔
موازنہ کرتے وقت تکافل کو الگ خانے میں نہ رکھیں، اسے بھی باقی کوٹیشنز کے ساتھ اسی معیار پر پرکھیں۔
گاڑی کی انشورنس کروانے کا طریقہ: سات مرحلوں میں پالیسی ہاتھ میں
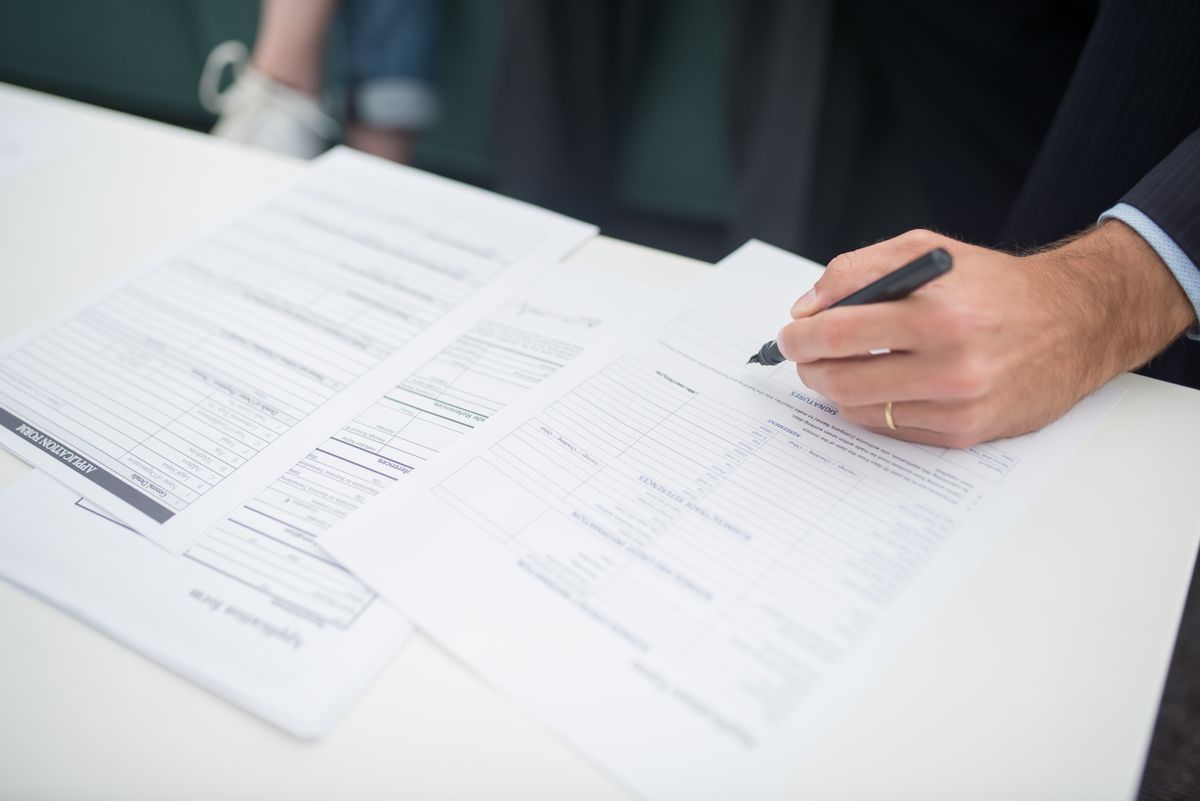
- کوریج طے کریں: تھرڈ پارٹی، 3T یا کمپری ہینسو — اوپر والی ٹیبل سے فیصلہ کریں۔
- کاغذات تیار رکھیں: رجسٹریشن بک یا اسمارٹ کارڈ، مالک کے شناختی کارڈ کی کاپی، اور پرانی پالیسی (اگر ہو)۔ گاڑی آپ کے نام ٹرانسفر نہیں ہوئی تو پہلے گاڑی ٹرانسفر کرائیں، کیونکہ پالیسی رجسٹرڈ مالک کے نام بنتی ہے۔
- تین کوٹیشنز لیں: کمپنی کی ویب سائٹ یا ایپ، آن لائن موازنہ پلیٹ فارم، یا اپنا بینک — تینوں ذرائع آزمائیں۔
- سروے کروائیں: کمپنی کا سرویئر آ کر گاڑی کی تصاویر لیتا ہے اور پہلے سے موجود ڈینٹ یا خراشیں نوٹ کرتا ہے۔ کئی کمپنیاں اب ایپ پر خود تصاویر اپ لوڈ کرنے کا آپشن دیتی ہیں۔
- پریمیم ادا کریں: آن لائن ٹرانسفر یا کارڈ سے ادائیگی کریں اور رسید سنبھالیں۔
- کور نوٹ لیں: ادائیگی کے فوراً بعد عارضی کور نوٹ ملتا ہے؛ اصل پالیسی دستاویز چند دن میں ای میل یا ڈاک سے آتی ہے۔
- پالیسی پڑھیں اور ٹریکر لگوائیں: نام، چیسس اور انجن نمبر، بیمہ شدہ قیمت اور ایکسس (Excess) کی رقم چیک کریں۔ ٹریکر کی شرط ہو تو مقررہ دنوں میں لگوائیں۔
نئی گاڑی شوروم سے لیتے ہوئے ڈیلر بھی انشورنس کروا دیتا ہے، مگر اس کا ریٹ ضرور باہر سے چیک کریں۔ قسطوں والی گاڑی میں بینک اپنی منظور شدہ کمپنیوں تک محدود رکھتا ہے؛ تفصیل گاڑی قسطوں پر لینے کا طریقہ میں ہے۔
تین کوٹیشنز کو ساتھ رکھ کر کیا دیکھیں؟
گاڑی کی انشورنس کروانے کا طریقہ جاننے والے بھی اکثر یہی غلطی کرتے ہیں کہ صرف سب سے کم پریمیم دیکھ کر پالیسی خرید لیتے ہیں۔ کوٹیشنز کو اس ٹیبل کے خانوں میں رکھ کر موازنہ کریں:
| نکتہ | کیا پوچھیں |
|---|---|
| بیمہ شدہ قیمت | کیا یہ میری گاڑی کی موجودہ مارکیٹ قیمت کے برابر ہے؟ |
| ڈیپریسی ایشن | نئے پرزوں پر کتنی کٹوتی ہوگی، اور کیا "زیرو ڈیپریسی" آپشن ہے؟ |
| ایکسس / ڈیڈکٹیبل | ہر کلیم پر کتنی رقم میں خود دوں گا؟ |
| سیلاب اور ہنگامہ (SRCC) | کیا یہ بنیادی پالیسی میں شامل ہیں یا اضافی؟ |
| پینل ورکشاپس | میرے شہر میں کتنی ورکشاپس اور ڈیلرشپس ان کے پینل پر ہیں؟ |
| ٹریکر | لازمی ہے؟ کس کمپنی کا اور کتنے کا؟ |
| کلیم سروس | 24 گھنٹے ہیلپ لائن اور اسپاٹ سروے کی سہولت ہے؟ |
مثال: کمپنی A کا پریمیم 60,000 ہے اور ایکسس 2,000 روپے، کمپنی B کا 54,000 مگر سیلاب الگ سے خریدنا ہے اور ایکسس 10,000۔ کراچی یا لاہور کے نشیبی علاقے میں رہتے ہیں تو کمپنی A اصل میں سستی ہے۔
اگر کمپنی بعد میں کلیم میں ٹال مٹول کرے تو شکایت وفاقی انشورنس محتسب کے پاس مفت درج ہو سکتی ہے۔ کوٹیشن کے وقت یہ بھی دیکھیں کہ کمپنی کے خلاف شکایات کتنی ہیں۔
سستی نہیں، صحیح قیمت اور واضح شرائط والی پالیسی ہی اصل بچت ہے

گاڑی کی انشورنس کروانے کا طریقہ مشکل نہیں، مشکل یہ ہے کہ لوگ صرف پریمیم دیکھتے ہیں۔ بیمہ شدہ قیمت مارکیٹ کے برابر رکھیں، ایکسس اور ڈیپریسی ایشن کی شرائط لکھوا کر لیں، ٹریکر کی شرط پوری کریں، اور ہر تجدید سے پہلے کم از کم دو نئی کوٹیشنز ضرور منگوائیں۔ یوں حادثے یا چوری کے دن آپ کو پتا ہوگا کہ کتنی رقم ملے گی — اور کوئی شرط حیرت نہیں بنے گی۔
اکثر پوچھے گئے سوالات
کیا پاکستان میں گاڑی کی انشورنس لازمی ہے؟
قانون کے مطابق سڑک پر چلنے والی ہر گاڑی کی کم از کم تھرڈ پارٹی انشورنس ہونی چاہیے، جو دوسرے فریق کے نقصان کو کور کرتی ہے۔ کمپری ہینسو انشورنس قانوناً لازمی نہیں، لیکن بینک لیز پر لی گئی گاڑی کے لیے بینک اسے ہر حال میں شرط رکھتا ہے۔
کمپری ہینسو انشورنس کا پریمیم کتنا ہوتا ہے؟
عام طور پر گاڑی کی بیمہ شدہ قیمت کا تقریباً 1.25 سے 3 فیصد سالانہ۔ مثلاً 40 لاکھ روپے کی گاڑی کا پریمیم تقریباً 50,000 سے 1,20,000 روپے سالانہ بن سکتا ہے۔ یہ 2026 کے اندازے ہیں، اصل ریٹ کمپنی، ماڈل، شہر اور گاڑی کی عمر پر منحصر ہے۔
کیا انشورنس کے لیے ٹریکر لگوانا ضروری ہے؟
زیادہ قیمت والی اور چوری کے زیادہ خطرے والی گاڑیوں (جیسے کرولا، سوک، سٹی) پر اکثر کمپنیاں ٹریکر کو شرط بناتی ہیں۔ ٹریکر نہ ہو یا اس کی سالانہ فیس ادا نہ کی گئی ہو تو چوری کا کلیم مسترد ہو سکتا ہے، اس لیے پالیسی کی شرائط میں یہ نکتہ ضرور پڑھیں۔
تکافل اور عام انشورنس میں کیا فرق ہے؟
تکافل میں آپ کا دیا گیا حصہ (کنٹری بیوشن) ایک مشترکہ وقف فنڈ میں جاتا ہے جس سے شرکاء کے نقصان پورے کیے جاتے ہیں اور سرمایہ کاری شریعہ کے مطابق ہوتی ہے۔ کوریج تقریباً ایک جیسی ہوتی ہے، اور سال کے آخر میں فنڈ میں سرپلس بچے تو اس کا حصہ واپس بھی مل سکتا ہے۔
گاڑی بیچنے پر انشورنس کا کیا ہوتا ہے؟
پالیسی گاڑی کے مالک کے نام ہوتی ہے۔ گاڑی بیچنے پر کمپنی کو اطلاع دیں؛ یا تو پالیسی نئے مالک کے نام منتقل ہو جاتی ہے (کمپنی کی شرائط کے مطابق) یا آپ پالیسی منسوخ کر کے بقیہ مدت کا کچھ پریمیم واپس لے سکتے ہیں۔
کیا رائیڈ ہیلنگ (کریم، ان ڈرائیو) پر چلنے والی گاڑی کی عام پالیسی کافی ہے؟
نہیں۔ نجی استعمال کی پالیسی میں کمرشل استعمال عموماً شامل نہیں ہوتا۔ اگر گاڑی کرایے یا رائیڈ ہیلنگ پر چلتی ہے تو یہ بات پالیسی لیتے وقت بتائیں، ورنہ حادثے کی صورت میں کلیم رد ہو سکتا ہے۔
